企业购置用于环境保护、节能节水、安全生产等专用设备的投资额在企业当年的应纳税额中抵免,季度预缴申报时是否需要将抵免税额填入附表三中?
发文时间:2017-07-01
来源:国家税务总局
收藏
1150

答:根据《国家税务总局关于发布<企业所得税优惠政策事项办理办法>的公告》(国家税务总局公告2015年第76号)规定,该优惠应于汇缴时享受,故季报时不需要填入附表三。
我要补充
0
推荐阅读
一季度预缴所得税到底能不能弥补以前年度的亏损

每年到了这个时候,在汇算清缴完成之前「5月31日截止」,一季度预缴申报这个期间「4月18日截止」,关于一季度预缴能否弥补以前年度亏损这个问题就冒出来了。


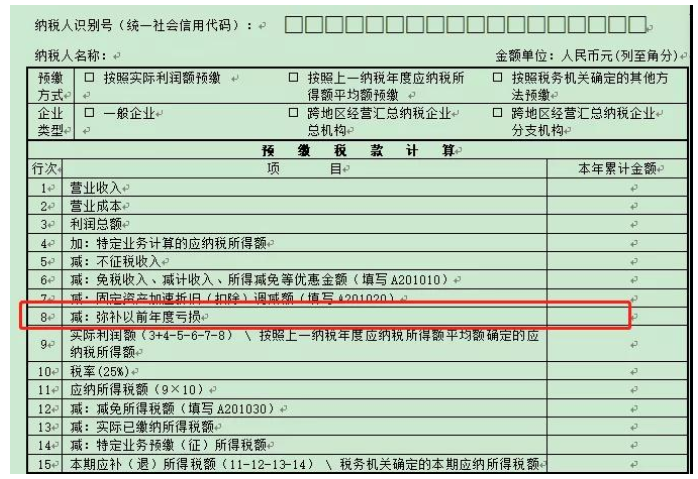
  企业所得税预缴申报表填表说明是这样说的,第8行“弥补以前年度亏损”:填报按照税收规定可在企业所得税前弥补的以前年度尚未弥补的亏损额。

image.png

  所以,季度申报能不能弥补以前年度亏损,这个并无争议。


  是可以的!


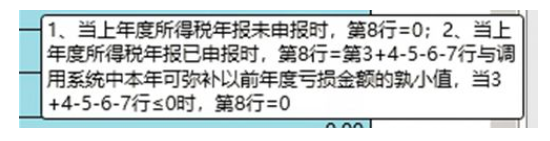
  目前实践中,很多地方在预缴申报表上就做了限制,预缴申报表的第8行这一栏是自动带出来的,如果说企业年度汇算清缴没有完成,这个地方是没法带出数据的。


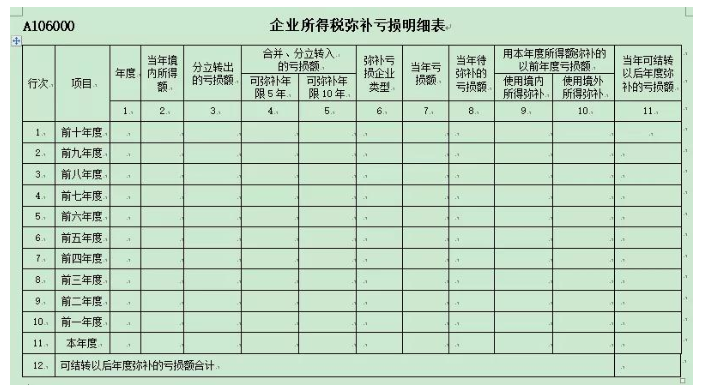
  为什么呢?其实很简单,因为你没做上年汇算,企业所得税弥补亏损明细表A106000没有数据,自然就没法取数。

image.png

  所以按照目前申报系统设置,如果企业未上传2018年汇算申报表,则季报表中弥补亏损栏次自动带出的数据为零。因此,建议企业先上传2018年度年报表,再进行2018年一季度的企业所得税预缴申报,从而正确弥补亏损;如果企业在季报之前完成2018年度汇算清缴确有困难,建议一季度先不弥补亏损,待二季度季报时再进行调整。


  所以,不是不能弥补。


  不能填写数据,是因为数据没法取到,原因就是你汇算清缴还没做。


  没有数据,巧妇难为无米之炊。


  1、不管是自动生成还是可以手动填写,你都得知道这个可弥补的亏损数据是怎么算出来的。


  做了自动关联的预缴申报表很人性,让你不用动脑筋,自动给你关联出数据,但是也有毛病,但是这个数据怎么来的?你可能没有思考就不得而知了。


  当那天这个坑位给你放开了,不自动链接了,可以让你手动输入了,你可能一下就懵圈了。


  其实不管是自动关联还是可以手动输入,我们都需要学习这个数据怎么来的,到底可以弥补多少?


  2、这就得从汇算清缴A106000这张明细表说起,如下图:

image.png

  《企业所得税法》第五条规定:企业每一纳税年度的收入总额,减除不征税收入、免税收入、各项扣除以及允许弥补的以前年度亏损后的余额,为应纳税所得额。


  《企业所得税法实施条例》第十条规定:企业所得税法第五条所称亏损,是指企业依照企业所得税法和本条例的规定将每一纳税年度的收入总额减除不征税收入、免税收入和各项扣除后小于零的数额。


  《企业所得税法实施条例》第十条规定企业纳税年度发生的亏损,准予向以后年度结转,用以后年度的所得弥补,但结转年限最长不得超过五年。


  财税[2018]76号规定自2018年1月1日起,当年具备高新技术企业或科技型中小企业资格(以下统称资格)的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限由5年延长至10年。


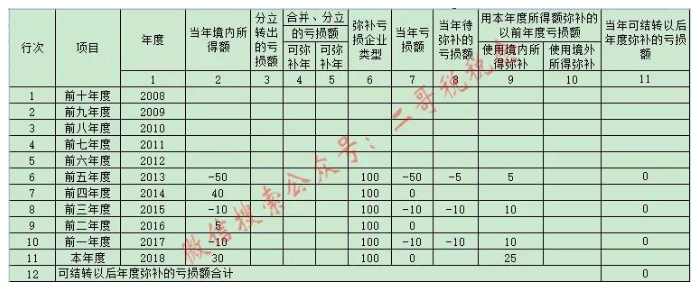
  比如二哥税税念公司(非高新或者科技型中小企业)2013年某企业发生亏损50万元,2014年盈利40万元,2015年亏损10万元,2016年盈利5万元,2017年亏损10万元,2018年盈利30万元。


  那么这个过程最终就以2018年汇算清缴的这张表体现出来了。

image.png

  所以,如果2018年的汇算结果没有出来,你无法知道18年到底是亏损还是盈利金额,你就无法知道你还能弥补的亏损到底是多少?


  比如本案例中,18年最后所得是30万,那么之前年度的亏损都会被弥补干净,如果你19年一季度再去填数据,显然就是重复弥补了。


  系统设置汇算完成才可以弥补是完全有道理的。


企业所得税季度预缴的8个常见误区


误区一:“利润总额”就是预缴企业所得税的计税依据


纠正:预缴纳税申报表里面的利润总额仅仅是一个基数,需要调增特定业务计算的应纳税所得额、调减不征税收入等数据(详见下图第4行至第9行)计算得出实际利润额。


11.png


误区二:预缴纳税申报表营业收入-营业成本=利润总额


纠正:利润总额≠预缴表营业收入-预缴表营业成本


预缴纳税申报表第1 行“营业收入”填报纳税人截至本税款所属期末,按照国家统一会计制度规定核算的本年累计营业收入。


第2 行“营业成本”填报纳税人截至本税款所属期末,按照国家统一会计制度规定核算的本年累计营业成本。


要注意的是,利润总额完全和这两个不是数学上的计算关系,应与利润表里面的利润总额一致。


误区三:预缴纳税申报表营业成本含期间费用


纠正:预缴纳税申报表营业成本不包含管理费用、销售费用、财务费用


误区四:预缴纳税申报表填写的是季度数据


纠正:预缴纳税申报表需要填写的都是本年累计数!


误区五:预缴不能弥补以前年度亏损


纠正:预缴可以弥补以前年度亏损。需要注意的是一季度企业所得税预缴时,还没有完成上年汇算清缴的话,季度预缴无法得到上年亏损数据,因此系统无法弥补以前年度亏损。


误区六:当年设立的分公司需要到分支机构所在地预缴企业所得税


纠正:根据国家税务总局公告[2012]57号规定:新设立的二级分支机构,设立当年不就地分摊缴纳企业所得。


误区七:企业预缴时不可以享受税收优惠


纠正:部分优惠政策可以在预缴时享受!根据《企业所得税优惠事项管理目录》,有50多项企业所得税优惠在预缴时即可享受。常见的有:符合条件的小型微利企业减免企业所得税;固定资产一次性扣除;国家需要重点扶持的高新技术企业减按15%的税率征收企业所得税……


误区八:高新技术企业资格期满当年,在通过重新认定前不能按15%税率预缴


纠正:根据《国家税务总局关于实施高新技术企业所得税优惠政策有关问题的公告》(国家税务总局公告2017年第24号)规定:“ 一、…… 企业的高新技术企业资格期满当年,在通过重新认定前,其企业所得税暂按15%的税率预缴,在年底前仍未取得高新技术企业资格的,应按规定补缴相应期间的税款。”


(一)A表:国家税务总局关于发布《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》的公告(国家税务总局公告2021年第3号),自2021年4月1日起施行。

2022年3月,国家税务总局最新发布《企业所得税申报事项目录》


(二)B表:《国家税务总局关于修订<中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2018年版)>等报表的公告》(国家税务总局公告2020年第12号),自2020年7月1日起施行。

《中华人民共和国企业所得税月(季)度预缴和年度纳税申报表(b类,2018年版)》(2020年修订)


导出图片Fri Apr 19 2024 16_39_44 GMT+0800 (中国标准时间).png

导出图片Fri Apr 19 2024 16_41_41 GMT+0800 (中国标准时间).png

导出图片Fri Apr 19 2024 16_44_04 GMT+0800 (中国标准时间).png

导出图片Fri Apr 19 2024 16_47_19 GMT+0800 (中国标准时间).png

33.png

导出图片Fri Apr 19 2024 16_49_42 GMT+0800 (中国标准时间).png


导出图片Fri Apr 19 2024 16_49_51 GMT+0800 (中国标准时间).png


55.png